I. O Painel Consolidado: Por Que Sete Domínios
Os cinco artigos anteriores desta série documentaram manifestações distintas da Dívida Cognitiva: atrofia de expertise (Artigo 01), colapso de retenção em formação (Artigo 02), ilusão de velocidade em engenharia (Artigo 03), o paradoxo dependência-vs-aumento em decisão clínica (Artigo 04), e a rendição cognitiva no julgamento individual (Artigo 05). Cada um desses fenômenos, isoladamente, poderia ser descartado como uma particularidade de contexto — um problema de treinamento aqui, uma falha de métrica ali.
A convergência entre eles, contudo, revela um padrão único, observado repetidamente em domínios de evidência tão distintos quanto neurociência, educação corporativa, engenharia de software, medicina clínica e psicologia comportamental. Quando o mesmo padrão estrutural — ganho imediato seguido de erosão de capacidade independente — emerge de forma consistente em campos de conhecimento que não se comunicam entre si, a probabilidade de coincidência estatística se torna desprezível.
Sugerimos que o Conselho trate esta convergência multi-domínio como o argumento mais forte disponível para tratar a Dívida Cognitiva como categoria de risco corporativo formal — não uma reprodução de casos específicos de artigos individuais, mas uma consolidação estruturada de evidência que nenhum domínio isolado poderia fornecer sozinho. Um único domínio de evidência, por mais robusto que seja isoladamente, sempre está sujeito a explicações alternativas específicas de seu contexto — um estudo clínico pode ser questionado quanto à generalização para ambientes corporativos não médicos, um estudo de engenharia pode ser questionado quanto à representatividade da amostra de desenvolvedores. A força da matriz consolidada está precisamente em eliminar essas explicações alternativas contexto-específicas, uma a uma, à medida que o mesmo padrão reaparece em terreno epistemológico completamente distinto.
[Ponto de Inflexão Fiduciária]: O comitê de risco da sua organização já consolidou, em um único painel, evidências de erosão de capacidade humana provenientes de múltiplos domínios distintos, ou cada sinal de alerta é avaliado isoladamente, sem visão agregada?
II. Os Precedentes Metodológicos da Triangulação de Evidência
A prática de consolidar evidência de múltiplas fontes independentes para reforçar uma conclusão — triangulação metodológica — é um princípio estabelecido em epidemiologia e ciências sociais desde meados do século XX. Quando estudos com desenhos metodológicos distintos (experimentais, observacionais, longitudinais), realizados por equipes de pesquisa independentes, em populações diferentes, convergem para a mesma conclusão, a robustez da inferência causal aumenta substancialmente em relação a qualquer estudo isolado.
Este é precisamente o padrão que observamos ao consolidar os sete domínios de evidência da Dívida Cognitiva: o Massachusetts Institute of Technology mede degradação de conectividade neural via eletroencefalografia (domínio neurobiológico); pesquisa aplicada em ambiente corporativo mede retenção de conhecimento pós-treinamento (domínio educacional); avaliações independentes de capacidade de IA medem tempo real de ciclo de engenharia (domínio operacional/performance); estudos comportamentais em Wharton medem qualidade de decisão sob presença algorítmica (domínios psicológico e comportamental); estudos clínicos multicêntricos medem taxa de detecção diagnóstica (domínio clínico). Nenhuma dessas equipes de pesquisa colaborou entre si — e, ainda assim, todas documentam a mesma assinatura estrutural.
O sétimo domínio — integração operacional — não deriva de pesquisa acadêmica externa, mas da prática de auditoria interna: a capacidade da própria organização de detectar, através de seus sistemas de governança existentes, os seis padrões anteriores antes que se manifestem em crise. Este domínio funciona como teste de estresse do próprio aparato de governança da companhia.
[Ponto de Inflexão Fiduciária]: A ausência de correlação entre as equipes de pesquisa que documentaram os seis domínios externos de Dívida Cognitiva torna a convergência de suas conclusões mais ou menos preocupante para a sua organização?
III. A Matriz de Diagnóstico: Os Sete Domínios em Detalhe
Cada domínio contribui uma lente distinta sobre o mesmo fenômeno subjacente:
Domínio 1 — Neurobiológico: Medição direta de atividade cerebral (conectividade neural, ativação de córtex pré-frontal) durante e após tarefas assistidas por IA, tipicamente via eletroencefalografia ou ressonância funcional.
Domínio 2 — Educacional: Retenção de conhecimento técnico em programas de formação e onboarding, medida em intervalos pós-treinamento, com e sem assistência contínua de IA.
Domínio 3 — Operacional (Performance): Discrepância entre produtividade percebida e tempo real de ciclo de entrega em tarefas assistidas por IA, tipicamente em contextos de engenharia e conhecimento técnico.
Domínio 4 — Psicológico: Qualidade e precisão de julgamento decisório individual na presença de recomendações algorítmicas, incluindo taxa de rendição a sugestões incorretas.
Domínio 5 — Clínico: Trajetória de performance diagnóstica ou procedimental antes, durante e após exposição prolongada a ferramentas de detecção assistida, em ambientes de alta criticidade regulados.
Domínio 6 — Comportamental: Padrões agregados de conformidade com recomendações algorítmicas em populações, incluindo comportamento de manada e supressão de dissidência individual.
Domínio 7 — Integração Operacional: Capacidade da própria estrutura de auditoria e governança interna de detectar os seis padrões anteriores antes de sua manifestação em incidente material.
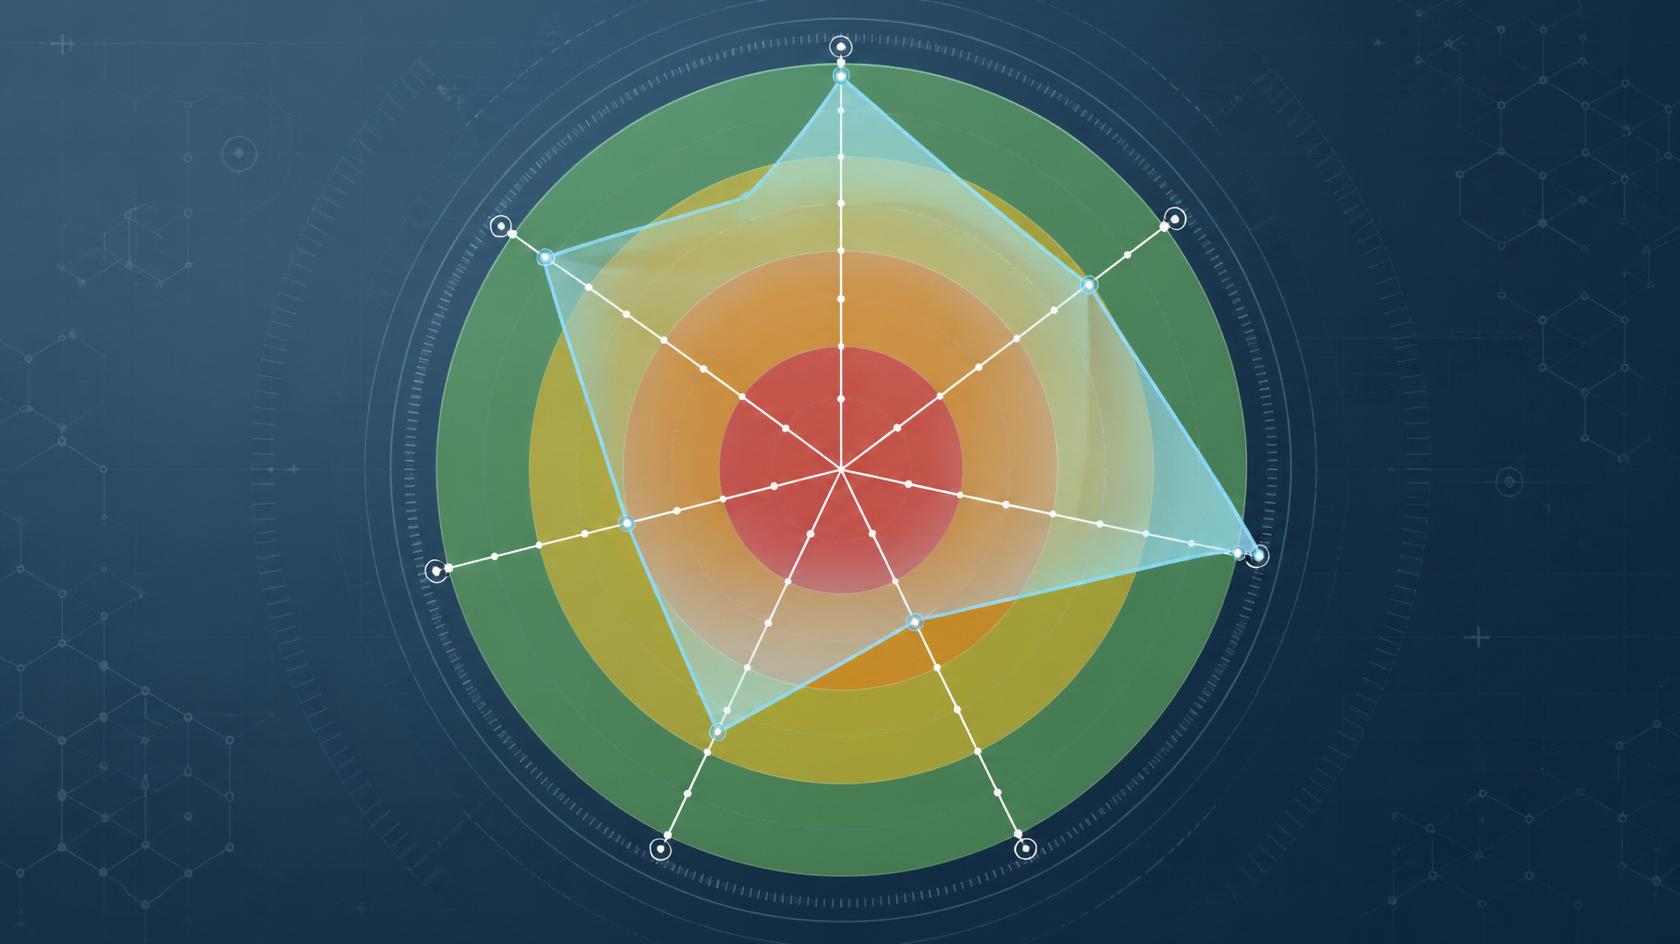
Sugerimos que nenhuma organização precisa medir os sete domínios com o mesmo rigor acadêmico dos estudos originais para obter valor da matriz — o objetivo é identificar, de forma sistemática, em quais domínios a organização possui visibilidade zero, e priorizar a instrumentação nesses pontos cegos primeiro.
[Ponto de Inflexão Fiduciária]: Se a sua organização preenchesse hoje a Matriz de Diagnóstico dos 7 Domínios, quantos desses domínios teriam dado alguma medição concreta, e quantos permaneceriam como ponto cego total?
IV. A Defesa Frágil de “Já Medimos o Suficiente com Nossa Métrica Principal”
Organizações que já possuem algum programa de monitoramento de produtividade ou qualidade frequentemente argumentam que sua métrica principal existente já captura o risco de Dívida Cognitiva de forma adequada. Este argumento desmorona sob três escrutínios:
Falha 1 — Nenhuma Métrica Isolada Cobre Mais de um Domínio: Uma métrica de produtividade de engenharia (Domínio 3) não captura absolutamente nada sobre retenção educacional (Domínio 2) ou rendição cognitiva individual (Domínio 4). Excelência em um domínio pode coexistir com colapso silencioso em outro.
Falha 2 — Domínios se Compensam Mutuamente nos Relatórios Agregados: Quando múltiplos indicadores são agregados em um único índice composto de “saúde de IA” ou “maturidade digital”, um domínio forte pode mascarar estatisticamente um domínio em colapso, produzindo uma pontuação geral tranquilizadora que esconde risco concentrado.
Falha 3 — O Domínio de Integração Operacional Frequentemente Não Existe: A maioria das organizações não possui nenhum mecanismo formal — nem mesmo rudimentar — de auditoria cruzada entre os domínios anteriores. Sem o sétimo domínio, os primeiros seis, mesmo que medidos individualmente, nunca são vistos em conjunto por ninguém na organização.
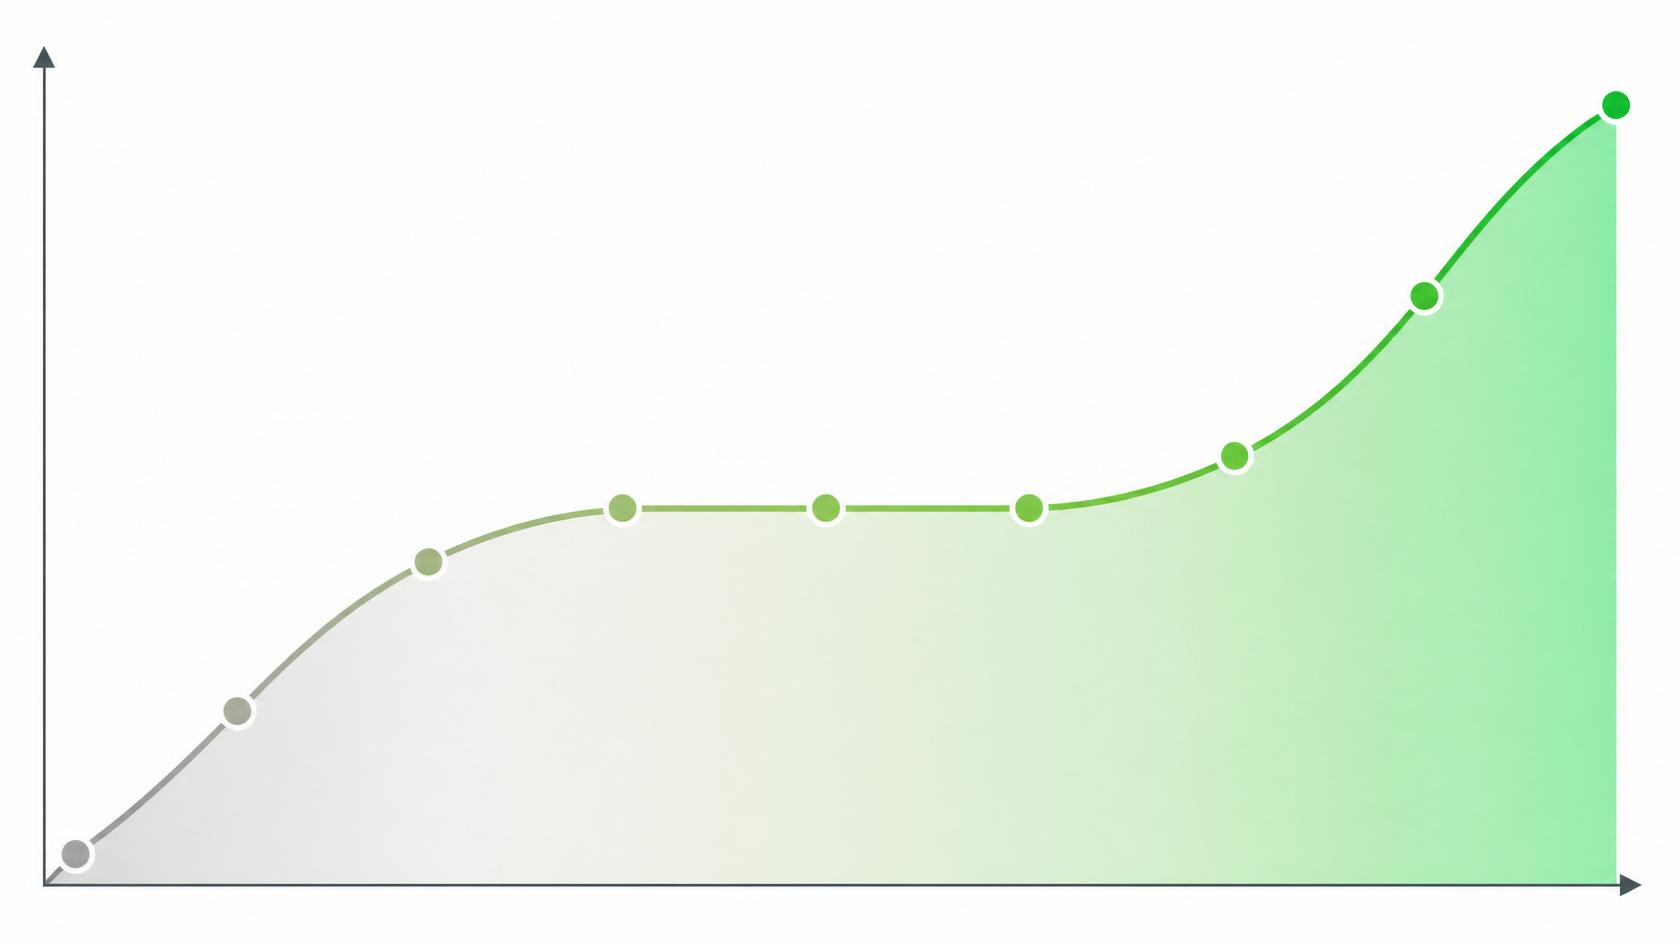
A arquitetura correta não descarta métricas existentes, mas exige que sejam mapeadas explicitamente aos sete domínios e apresentadas ao Board sem agregação que oculte fraqueza concentrada — cada domínio deve manter visibilidade individual na matriz de diagnóstico. A implementação inicial não produz clareza instantânea: organizações que adotaram o protocolo completo relatam uma curva de maturação previsível, com coleta de linha de base nas primeiras quatro semanas, validação e correção de ruído de dados nas quatro semanas seguintes, e emergência de insights acionáveis apenas a partir da nona semana de operação contínua.
[Ponto de Inflexão Fiduciária]: A métrica principal que sua organização usa hoje para “monitorar riscos de IA” cobre quantos dos sete domínios desta matriz — um, dois, ou nenhum de forma explícita?
V. A Contabilidade Invisível da Auditoria Fragmentada
Esta fragmentação departamental explica por que organizações com programas sofisticados de mensuração em domínios isolados — um departamento de RH com excelente analytics de treinamento, um departamento de engenharia com dashboards de DORA metrics maduros — ainda assim permanecem completamente cegas ao padrão agregado de Dívida Cognitiva, porque nenhuma função organizacional tem o mandato explícito de olhar através dos silos departamentais.
Sugerimos que esta lacuna de integração é, ela mesma, a manifestação mais pura do sétimo domínio — a auditoria de integração operacional simplesmente não existe na maioria das estruturas de governança corporativa atuais, tornando os outros seis domínios, por mais bem medidos que estejam individualmente, invisíveis em conjunto para qualquer tomador de decisão único. É por isso que o sétimo domínio não deveria ser tratado como opcional ou complementar aos outros seis — ele é, estruturalmente, o único domínio capaz de transformar seis conjuntos de dados departamentais isolados em um único sinal de risco corporativo acionável pelo Board.
[Ponto de Inflexão Fiduciária]: Existe, na sua organização, um único comitê ou função com mandato explícito de consolidar evidência de Dívida Cognitiva através de RH, Tecnologia, Compliance e Operações — ou cada departamento monitora seu próprio domínio isoladamente, sem visão agregada para o Board?
🏛️ Biblioteca: Metodologia Prática
Matriz de Diagnóstico dos 7 Domínios (Ferramenta de Auditoria Anual)
Este documento estabelece o roteiro operacional para implementar a auditoria consolidada de Dívida Cognitiva através dos sete domínios de evidência.
01. Preenchimento Inicial da Matriz (Linha de Base Organizacional)
Orientamos que o comitê de risco e governança digital configure, para cada um dos sete domínios, um levantamento estruturado:
- Domínio: Nome do domínio (neurobiológico, educacional, operacional, psicológico, clínico, comportamental, integração)
- Métrica Disponível: Existe alguma medição atual, mesmo que aproximada, neste domínio?
- Departamento Responsável: Qual função organizacional detém (ou deveria deter) esta medição?
- Nível de Maturidade: Ausente, inicial, em desenvolvimento, ou consolidado
02. Ciclo Anual de Consolidação e Reporte ao Board
Recomenda-se a instituição de um ciclo formal de consolidação multi-domínio:
| Etapa | Periodicidade | Responsável | Entregável |
|---|---|---|---|
| Nível 1 — Coleta por Domínio | Trimestral | Departamento responsável por cada domínio | Atualização de métrica individual na matriz |
| Nível 2 — Consolidação Cruzada | Semestral | Comitê de Risco / Governança Digital | Painel consolidado dos 7 domínios sem agregação mascarante |
| Nível 3 — Apresentação ao Board | Anual | Liderança de Risco e Tecnologia | Relatório de Dívida Cognitiva com recomendações priorizadas por ponto cego |
🛡️ Framework de Integridade Analítica (Metodologia)
A elaboração deste White Paper obedece ao Protocolo FIDUCIA, estruturado para fundamentar a macroestratégia contenciosa das diretorias executivas de alto escalão com base em realidades técnicas empíricas.
- Pesquisas e Dados Verificados: A consolidação dos sete domínios integra dados do MIT Media Lab (Kosmyna et al., 2025), pesquisa educacional aplicada (Barcaui RCT, 2025), avaliações do METR (Becker et al., 2025), estudos clínicos multicêntricos de CADe (Budzyń et al., Lancet Gastroenterology & Hepatology, 2025) e pesquisa comportamental (Shaw & Nave, Wharton — preprint disponibilizado em janeiro de 2026), conforme detalhado nos Artigos 01 a 05 desta série.
- Exclusão de Inferências Sintéticas: Veto absoluto à retórica especulativa. A análise concentra-se exclusivamente na materialidade da convergência multi-domínio como fundamento de auditoria de Dívida Cognitiva — usando precedente acadêmico e clínico verificável, sem extrapolação além do que cada estudo individualmente sustenta.
⚖️ Isenção e Termos de Responsabilidade Fiduciária (Disclaimer)
Este material encerra uma abordagem técnica e analítica inteiramente concebida para fortalecer a macroestratégia fiduciária no cerne de Conselhos de Administração. O conteúdo estrutural não constitui, sob nenhuma premissa, emissão de parecer de auditoria formal, consultoria de compliance regulatório ou assessoria jurídica especializada. A FIDUCIA ADVISORY e o seu idealizador tático principal, Walter Maier Neto, declinam absolutamente de responder patrimonialmente ou civilmente por incidentes decorrentes de fragmentação de auditoria, degradação de capacidade decisória, ou erosão de expertise corporativa originados na adoção operacional destas diretrizes arquiteturais. A obrigação material e a homologação da governança consolidada de risco restam consolidadas na função de diligência exclusiva da liderança empossada legalmente.