I. O Paradoxo do Aumento sem Aprofundamento
A adoção corporativa de sistemas inteligentes frequentemente segue um padrão aparentemente virtuoso: ganhos de eficiência operacional, redução de custos, aceleração de ciclos decisórios. Todavia, essa narrativa de aumento de capacidade mascara um fenômeno paralelo e silencioso — a erosão sistemática das habilidades analíticas que historicamente sustentaram o julgamento estratégico do Board. Esta contradição constitui a essência da dívida cognitiva.
A delegação inconsciente de processos decisórios complexos a sistemas probabilísticos funciona como um anestésico: o negócio continua operando, as metas são atingidas, os trimestres são fechados, mas as faculdades mentais que permitiam à organização responder a desvios não previstos começam a atrofiar. Quando os algoritmos falham — e falham inevitavelmente em ambientes dinâmicos — a corporação descobre que perdeu a capacidade de exercer julgamento humano compensatório.
Sugerimos que o Conselho encare a dívida cognitiva não como um custo inevitável do progresso, mas como um passivo de soberania corporativa que exige reconhecimento, quantificação, e plano de amortização estruturado. A inércia estratégica de permanecer nesta trajetória de desaprendizado expõe o patrimônio da companhia a riscos de cauda severos — precisamente porque nenhuma linha do balanço patrimonial hoje captura essa exposição.
Esta distinção importa porque um passivo reconhecido pode ser gerenciado, provisionado e comunicado a acionistas. Um passivo invisível — como a dívida cognitiva — só se manifesta no momento em que já é tarde demais para uma resposta ordenada, geralmente sob a forma de uma crise operacional que expõe, simultaneamente, a falha do sistema e a ausência de qualquer capacidade humana de contenção.
[Ponto de Inflexão Fiduciária]: O processo de decisão estratégica do Board ainda repousa sobre a expertise interna de seus analistas, ou a organização delegou essa faculdade integralmente para fornecedores externos de IA?
II. Os Precedentes Históricos da Atrofia Cognitiva Corporativa
O fenômeno de degradação de capacidade decisória através de automação excessiva possui antecedentes bem documentados fora do contexto corporativo. A literatura de fatores humanos em segurança de aviação — incluindo relatórios da FAA sobre desqualificação de pilotos (“manual flying skill decay”) após exposição prolongada a piloto automático — documenta que profissionais altamente treinados perdem proficiência manual mensurável quando um sistema automatizado assume rotineiramente a tarefa. Quando o sistema falha e exige retomada de controle manual, a taxa de erro do operador humano aumenta de forma consistente com esse período de desuso.
Pesquisas em interação humano-IA sustentam um padrão comportamental correlato em ambientes de decisão corporativa: profissionais tendem a aceitar sugestões algorítmicas mesmo quando têm motivos para desconfiar delas, substituindo julgamento analítico caso a caso por uma heurística de confiança automática (Buçinca, Malaya & Gajos, “To Trust or to Think: Cognitive Forcing Functions Can Reduce Overreliance on AI in AI-assisted Decision-Making”, Proceedings of the ACM on Human-Computer Interaction, 2021). Embora esse estudo específico tenha sido conduzido em ambiente controlado de curto prazo — e não meça diretamente o horizonte de meses ou anos relevante para uma organização —, o padrão comportamental que ele isola (overreliance, ou dependência excessiva não questionada) é exatamente o mecanismo que, sustentado ao longo do tempo em um ambiente corporativo real, sugerimos que produz a atrofia de expertise interna descrita nesta série. O custo de reversão desse padrão — retraining, rehiring de talento externo, reconstrução de processos de validação — tende a superar a economia inicial de automação, ainda que a série não disponha, no momento desta publicação, de um estudo longitudinal corporativo que quantifique esse custo com precisão.
A jurisprudência corporativa é mais conclusiva. O dever de vigilância (Duty of Oversight) dos conselhos de administração é doutrina consolidada no direito societário americano desde In re Caremark International Inc. Derivative Litigation (698 A.2d 959, Del. Ch. 1996), que estabeleceu a obrigação afirmativa dos diretores de implementar sistemas razoáveis de informação e controle — não apenas o dever de não agir de má-fé. Essa doutrina foi revigorada em Marchand v. Barnhill (212 A.3d 805, Del. 2019), o caso “Blue Bell”, no qual a Suprema Corte de Delaware responsabilizou um conselho por não ter implementado nenhum sistema de monitoramento para um risco operacional “mission critical”. Mertens (Financial Law Institute, Universidade de Ghent, 2023) argumenta que essa mesma lógica se estende a sistemas de IA: o dever de vigilância exige que o Board mantenha capacidade técnica mínima de compreensão das máquinas que governa. Delegação inconsciente — sem capacidade residual de questionamento — viola este dever.
[Ponto de Inflexão Fiduciária]: O Board da sua companhia possui capacidade técnica residual para compreender, questionar, e reprovar as decisões dos sistemas de IA que governa, ou essa expertise foi completamente terceirizada?
III. A Mecânica Invisível da Dívida Cognitiva
A dívida cognitiva acumula-se através de um ciclo que aparenta virtude mas mascara degradação:
Fase 1 — Implementação Ágil: Fornecedor implanta solução de IA. Organização reduz headcount de analistas. Custos operacionais caem, KPIs sobem. Board vê sucesso.
Fase 2 — Normalização: Equipes deixam de questionar outputs do algoritmo. A expertise interna de validação se atrofia. Documentação de “por que” decisões foram tomadas desaparece. Ninguém mais conhece as premissas originais.
Fase 3 — Dependência Silenciosa: Quando o sistema começa a derivar (model drift), ninguém detém expertise residual para detectar. O negócio simplesmente segue o algoritmo. Losses acumulam-se sem reconhecimento imediato.
Fase 4 — Crise Súbita: O sistema falha catastroficamente (Lokken v. UnitedHealth — negativas automáticas em massa). O Board descobre que não possui opção analógica. Não há fallback humano. O dano é feito.
Cada uma dessas quatro fases é, isoladamente, racional do ponto de vista de quem a vive — nenhum gestor decide deliberadamente “deixar de questionar o algoritmo”; a atrofia ocorre por ausência de fricção, não por decisão consciente. É exatamente essa ausência de fricção deliberada que torna a dívida cognitiva um problema de design organizacional, e não um problema de má-fé individual — o que reforça por que a responsabilidade de conter essa trajetória recai sobre a arquitetura de governança que o Board aprova, não sobre o julgamento de um único executivo.
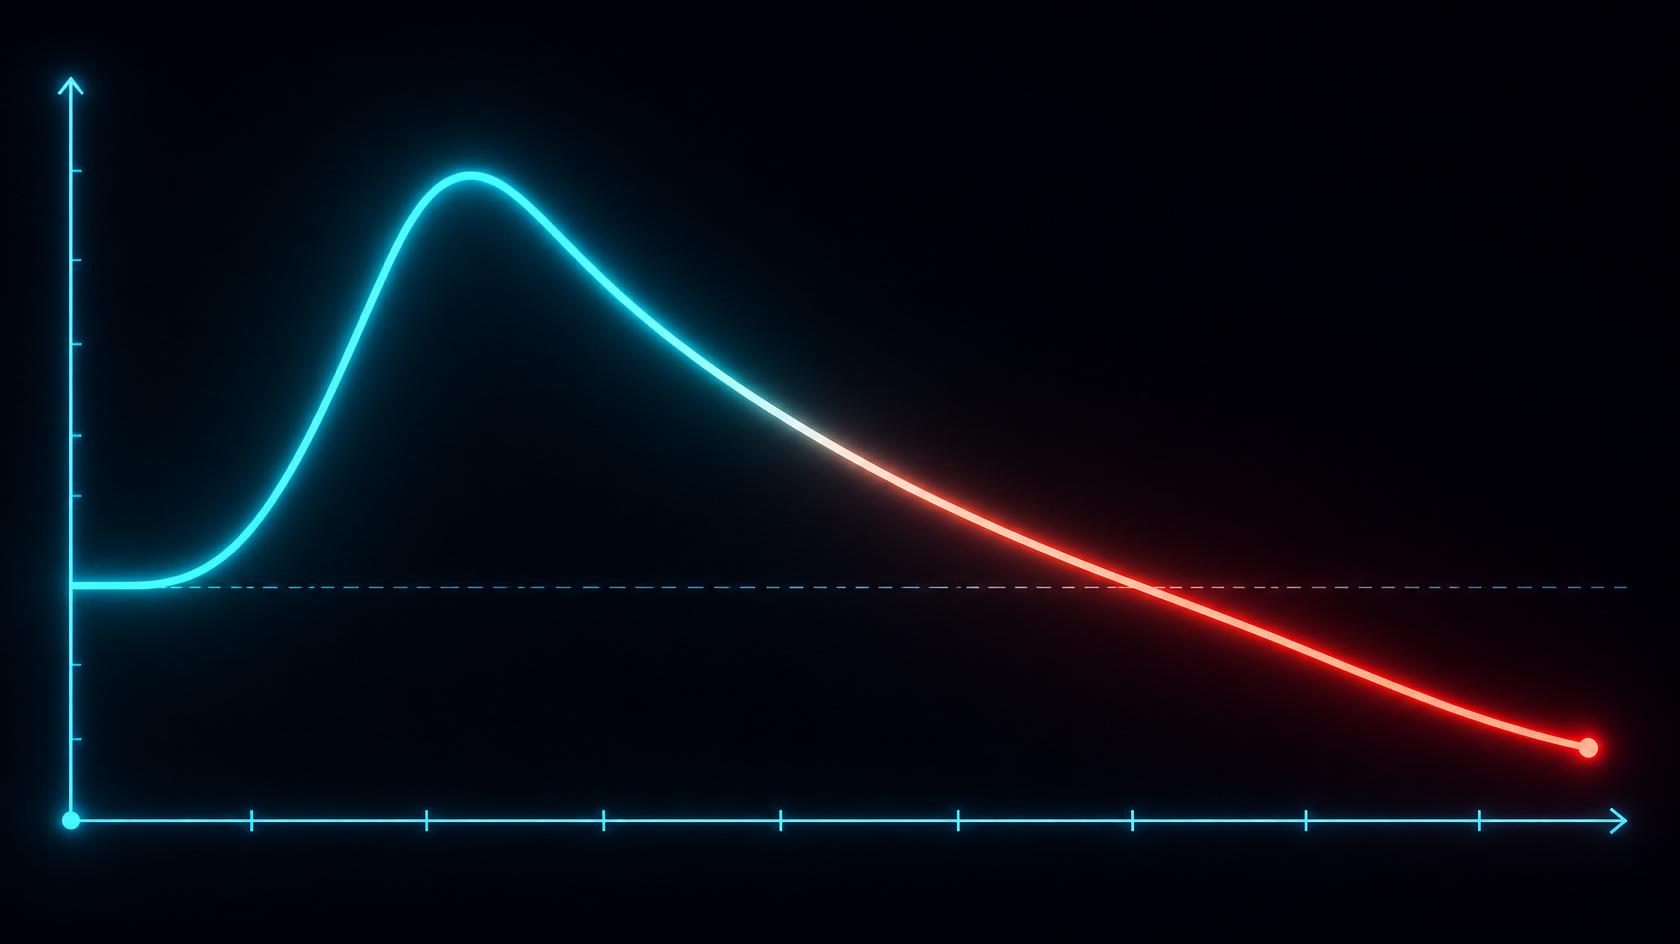
Sugerimos que a dívida cognitiva é funcional durante ciclos de estabilidade — o algoritmo continua operando, tudo parece bem. Mas em ambientes de perturbação (mudança regulatória, disrupção competitiva, variância de mercado), a falta de expertise humana residual expõe a organização a cascatas de erro que amplificam perdas.
[Ponto de Inflexão Fiduciária]: Se o sistema de IA mais crítico da sua empresa falhar amanhã, a organização conseguiria retornar para processo manual de decisão sem perder capacidade operacional significativa, ou estaria inteiramente paralisada?
IV. A Defesa Frágil da “Confiança Informada”
Os defensores da delegação algoritmica frequentemente argumentam que a “confiança informada” no sistema — validação estatística inicial do modelo — é suficiente para mitigar risco. Contudo, este argumento desmorona sob três escrutínios:
Falha 1 — Model Drift Invisível: A validação inicial não prediz deriva. Modelos degradam silenciosamente ao longo de 6-18 meses. Sem expertise interna de detecção, a degradação passa despercebida.
Falha 2 — Contexto Dinâmico: O mundo muda. Cenários não presentes nos dados de treinamento emergem. O algoritmo não foi treinado para lidar com anomalias. Expertise humana é a única defesa.
Falha 3 — Black Box Cibernético: Mesmo com validação inicial robusta, ninguém compreende completamente como o modelo chegou a uma decisão específica. Quando erros ocorrem, peritos não conseguem explicar “por quê” — impossibilitando aprendizado organizacional. Esta falha é agravada precisamente pela dívida cognitiva: mesmo quando o fornecedor disponibiliza ferramentas de interpretabilidade, a organização já não retém o capital humano interno necessário para interpretá-las de forma crítica.
A literatura jurídica sobre responsabilidade vicária (Huberman, Osgoode Hall Law Journal, 2021) estabelece que confiar cegamente em sistemas caixa-preta sem capacidade humana de verificação constitui negligência grosseira compatível com remoção de conselheiros por breach of fiduciary duty. O padrão consolidado em Marchand v. Barnhill — de que a ausência de qualquer sistema de monitoramento para um risco “mission critical” é, por si só, evidência de falha de vigilância — reforça esse ponto: a defesa de “confiamos na validação inicial do fornecedor” não substitui a obrigação continuada de monitoramento independente.
[Ponto de Inflexão Fiduciária]: Quando o último auditor interno que compreendia completamente a lógica do seu sistema de IA se aposentar ou deixar a companhia, existe plano para manter expertise residual ou a dependência de terceiros se tornará total?
V. A Contabilidade Invisível: Por Que a Dívida Cognitiva Não Aparece no Balanço
Para ilustrar a escala potencial do problema — em caráter hipotético, não como caso real documentado —, considere uma corporação que registra $50M em ganhos operacionais atribuídos à automação, enquanto acumula, sem o saber, $200M em risco latente de degradação de expertise interna. Nenhum auditor contemporâneo dispõe hoje de instrumento contábil padronizado para contestar essa assimetria, porque não existe uma métrica reconhecida de “reserva de expertise humana” equivalente à depreciação de um ativo físico. O exemplo é ilustrativo, mas a ordem de grandeza da assimetria informacional que ele descreve é exatamente o tipo de exposição que este White Paper busca tornar visível ao Board.
A razão desta invisibilidade é simples: não existe sistema de contabilidade padrão para mensurar degradação de capacidade humana em tempo real. Diferentemente de depreciação de ativos físicos, a dívida cognitiva é intangível, difusa, e só se manifesta em momentos de crise — precisamente quando o custo de resposta é mais alto e as opções do Board são mais limitadas.
Sugerimos que esta lacuna contábil é uma vulnerabilidade fiduciária severa. O Board está operando com informação incompleta sobre riscos reais do negócio. Enquanto a companhia registra “eficiência” e “transformação digital”, acumula silenciosamente dependência estrutural que ameaça a viabilidade de longo prazo.
[Ponto de Inflexão Fiduciária]: Quando a sua auditoria externa solicitar uma “contagem de cabeças” de expertise técnica interna retida em sistemas críticos de IA, a resposta será confortadora ou o Conselho descobrirá que delegou quase integralmente?
🏛️ Biblioteca: Metodologia Prática
Protocolo de Mensuração e Amortização de Dívida Cognitiva
Este documento estabelece o roteiro operacional para o Board manter visibilidade sobre acúmulo e reversão de dívida cognitiva.
01. Inventário de Dívida Cognitiva (Mapeamento de Funções Automatizadas)
Orientamos que os comitês de governança digital configurem levantamento estruturado:
- Função de Negócio Automatizada: Nome da função, criticidade (crítica/alta/média), ano de automação
- Sistema de IA Responsável: Nome, fornecedor, versão
- Expertise Humana Retida: Quantos FTEs internos mantêm expertise técnica nesta função? (0%, 25%, 50%, 75%, 100%)
- Tempo de Reversão Estimado: Se desabilitado amanhã, quantos dias até operação manual viável?
Recomendamos que este inventário seja revisado trimestralmente pelo comitê de risco, não apenas no momento da implementação inicial — a dívida cognitiva se acumula de forma contínua, e um inventário estático perde relevância rapidamente.
02. Testes Anuais de Reversibilidade
Recomenda-se a instituição de “Cognitive Resilience Drills” — simulações onde o sistema é desabilitado por período limitado:
| Teste | Periodicidade | Duração | Métricas |
|---|---|---|---|
| Nível 1 — Modo Degradado | Anual | 1 semana | Quantas decisões críticas foram tomadas manualmente? Qual foi a taxa de erro vs. sistema? |
| Nível 2 — Modo Manual Puro | Bienal | 2 semanas | Conseguiu operar sem o algoritmo? Qual foi o custo? |
| Nível 3 — Simulação de Desastre | A cada 3 anos | 30 dias | Teste de extrema: consegue funcionar completamente sem IA? |
Os resultados de cada nível devem ser reportados diretamente ao comitê de auditoria, com recomendação explícita de ação corretiva sempre que a taxa de erro em modo degradado exceder o limiar de tolerância definido previamente pelo Board.
🛡️ Framework de Integridade Analítica (Metodologia)
A elaboração deste White Paper obedece ao Protocolo FIDUCIA, estruturado para fundamentar a macroestratégia contenciosa das diretorias executivas de alto escalão com base em realidades técnicas empíricas.
- Pesquisas e Dados Verificados: O achado neurobiológico central baseia-se no estudo “Your Brain on ChatGPT: Accumulation of Cognitive Debt when Using an AI Assistant for Essay Writing Task” (Kosmyna et al., MIT Media Lab, 2025), com o dado de conectividade citado atribuído à cobertura secundária do British Journal of General Practice. O padrão comportamental de dependência excessiva referencia Buçinca, Malaya & Gajos (Proceedings of the ACM on Human-Computer Interaction, 2021). A doutrina de dever de vigilância dos conselhos referencia In re Caremark International Inc. Derivative Litigation (Del. Ch. 1996), Marchand v. Barnhill (Del. 2019) e Mertens (Financial Law Institute, Universidade de Ghent, 2023). Os cenários de precedente corporativo derivam de estudos de caso público reportados em litígios do setor financeiro (Lokken v. UnitedHealth) e da literatura de fatores humanos em aviação comercial.
- Exclusão de Inferências Sintéticas: Veto absoluto à retórica especulativa. Onde um dado quantitativo não pôde ser verificado com precisão em sua fonte primária, este documento o atribui explicitamente à fonte secundária que o relata, ou o converte para linguagem qualitativa — nunca apresenta uma estimativa não verificada como fato quantificado. O exemplo numérico de $50M/$200M na Seção V é explicitamente identificado como hipotético e ilustrativo, não como caso real documentado.
⚖️ Isenção e Termos de Responsabilidade Fiduciária (Disclaimer)
Este material encerra uma abordagem técnica e analítica inteiramente concebida para fortalecer a macroestratégia fiduciária no cerne de Conselhos de Administração. O conteúdo estrutural não constitui, sob nenhuma premissa, emissão de parecer de arquitetura de software, auditoria cibernética ou consultoria jurídica especializada para infraestrutura de TI. A FIDUCIA ADVISORY e o seu idealizador tático principal, Walter Maier Neto, declinam absolutamente de responder patrimonialmente ou civilmente por incidentes de segurança, deskilling involuntário, ou erosão de expertise corporativa originados na adoção operacional destas diretrizes arquiteturais. A obrigação material e a homologação da governança tecnológica restam consolidadas na função de diligência exclusiva da liderança empossada legalmente.